

Ziraat Katılım
tarafından Ziraat Katılım Bankası A.Ş.
4,8
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,8
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
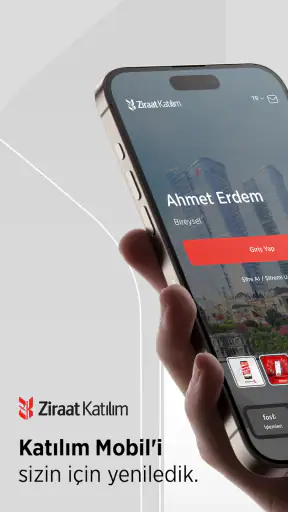
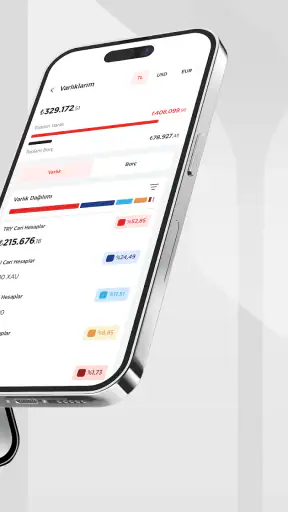
 Analiz eden: Getfullapps
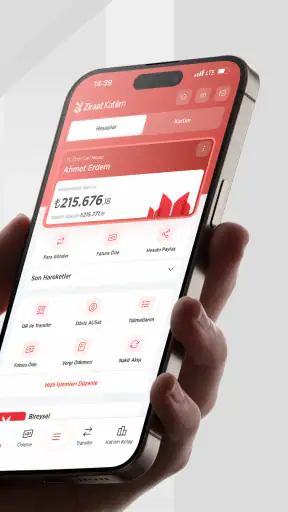
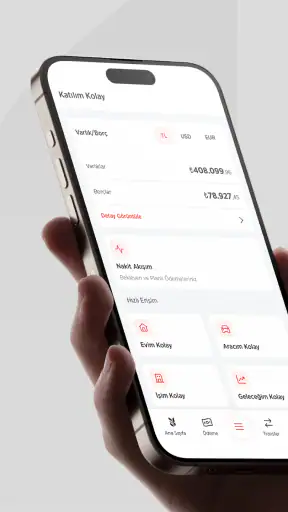
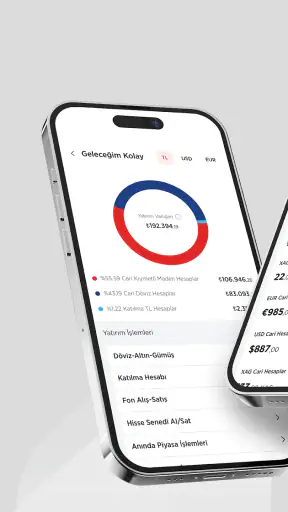
Ziraat Katılım’ı kullanırken bende en çok öne çıkan taraf, bankacılık işlemlerini tek bir mobil akışta toparlama fikri oldu. Uygulama, Ziraat Katılım Bankası A.Ş. tarafından geliştirilen, finans kategorisinde yer alan ve ücretsiz sunulan bir mobil bankacılık uygulaması. Benim açımdan değeri yalnızca telefondan işlem yapılabilmesi değil; hesabımı kontrol etmek, günlük para hareketlerini takip etmek ve bankaya gitmeden ihtiyaç duyduğum işlemlere ulaşmak için düzenli bir merkez oluşturması.
Uygulamanın mağaza görünümünde 4,8 gibi yüksek bir ortalamaya sahip olması ve bir milyondan fazla kuruluma ulaşması, Ziraat Katılım müşterileri arasında güçlü bir kullanım alanı bulunduğunu gösteriyor. Ben bu ilgiyi anlaşılır buluyorum; çünkü uygulama, özellikle bankacılık işlerini şubeye bırakmak istemeyen kullanıcıların günlük rutinine kolayca yerleşebilecek sade bir araç gibi çalışıyor. Ancak onu değerlendirirken önemli nokta şu: Bu, katılım bankacılığı hizmetleriyle ilişkili bir mobil kanal. Dolayısıyla en büyük faydayı Ziraat Katılım ile zaten çalışan veya bu bankanın hizmetlerini kullanmayı düşünen kişiler görüyor.
Uygulamanın merkezindeki yetenek: bankacılığı telefonda düzenli tutmak
Ziraat Katılım deneyimini belirleyen temel yetenek, bankacılık ihtiyaçlarını farklı yerlere dağılmadan mobil ekranda takip edebilmek. Benim kullanımımda bu yaklaşım, özellikle hesabın durumunu kontrol etme ve para hareketlerini gözden geçirme gibi sık tekrarlanan işlerde pratiklik sağlıyor. Bankaya gitmek, masaüstü bilgisayar açmak veya her küçük işlem için başka bir kanala geçmek yerine, günlük finans kontrolünü telefondan yapabiliyorum.
Bu kolaylık kulağa basit gelebilir; fakat finans uygulamalarında asıl fark çoğu zaman kapsamdan çok akışta ortaya çıkıyor. Bir işlemi bulmak için uzun menüler arasında kaybolursam uygulamanın sunduğu özelliklerin değeri azalıyor. Ziraat Katılım’ın güçlü yanı, benim gözümde, bankacılık kontrolünü gün içine yayılabilecek kadar erişilebilir hale getirmesi. Sabah hesabı kontrol etmek, gün içinde gelen bir hareketi incelemek veya ödeme öncesi bakiyeye bakmak için ayrı bir hazırlık gerektirmiyor.
Burada ücretsiz olması da önemli bir avantaj. Uygulamayı kullanmaya başlamak için ayrıca bir uygulama ücreti düşünmek zorunda kalmıyorum. Yine de ücretsiz indirme ile bankacılık işlemlerinin tüm maliyetlerinin aynı şey olmadığını ayırmak gerekiyor. Bir finans uygulamasını değerlendirirken işlem koşullarını, hesabın türünü ve bankanın ilgili hizmet kurallarını ayrıca incelemek gerekir. Uygulamanın ücretsiz olması, her bankacılık işleminin otomatik olarak ücretsiz olduğu anlamına gelmez.
Günlük kontrol alışkanlığı neden işe yarıyor?
Benim için uygulamanın en kullanışlı taraflarından biri, finansal durumu yalnızca ay sonunda değil, ihtiyaç duyduğum anda kontrol etmeye teşvik etmesi. Düzenli kontrol, beklenmeyen bir hareketi daha erken fark etmeye ve harcamaların hesabı nasıl etkilediğini daha iyi anlamaya yardımcı oluyor. Bu, gösterişli bir özellikten çok davranış değişikliği sağlayan bir kullanım biçimi.
Örneğin market alışverişinden önce hesabı kontrol etmek, yaklaşan bir ödeme varken kullanılabilir bakiyeyi gözden geçirmek veya gün sonunda yapılan işlemleri incelemek için uygulamayı açabilirim. Bu adımların her biri kısa sürüyor; fakat finans yönetiminde küçük kontrollerin düzenli yapılması, düzensiz ve son dakika kontrollerinden daha sağlıklı bir alışkanlık oluşturuyor.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Buradaki daha az fark edilen avantaj, uygulamanın yalnızca işlem yapan bir araç gibi değil, finansal farkındalık için günlük bir kontrol noktası gibi kullanılabilmesi. Ben bunu özellikle gelir ve giderlerini zihninde takip etmekte zorlanan kullanıcılar için değerli buluyorum. Uygulama tek başına bütçe danışmanı değil; fakat hesabı daha sık görmeyi kolaylaştırdığı için kişinin kendi finans düzenini kurmasına yardımcı olabiliyor.
Gerçek kullanımda akış nasıl hissediliyor?
Bir mobil bankacılık uygulamasında benim beklediğim ilk şey, açtığımda neye bakacağımı hızlıca anlayabilmek. Ziraat Katılım’ı bu açıdan değerlendirirken, temel bankacılık ekranlarının birbiriyle ilişkili olmasının önemli olduğunu düşünüyorum. Hesap kontrolü, işlem inceleme ve günlük bankacılık ihtiyaçları arasında geçiş yaparken uygulamanın mantığını bir kez kavradığımda kullanım daha doğal hale geliyor.
Yeni kullanıcıların ilk günlerde menü isimlerine alışması gerekebilir. Bankacılık uygulamalarında kullanılan ifadeler, daha önce mobil bankacılık kullanmamış kişiler için her zaman açık olmayabiliyor. Bu yüzden uygulamayı ilk açan birinin aceleyle işlem yapmak yerine ekranları sakin biçimde tanımasını öneririm. Özellikle para transferi veya ödeme gibi geri dönüşü dikkat gerektiren işlemlerde, onay ekranındaki bilgileri okumadan ilerlememek önemli.
Benim pratik önerim, uygulamayı yalnızca acil bir iş çıktığında açmamak. İlk kullanımda hesap ekranlarını, hareket geçmişini ve sık kullanılan bankacılık bölümlerini ayrı ayrı gözden geçirmek, daha sonra ihtiyaç anında zaman kazandırıyor. Bu küçük hazırlık, uygulamanın avantajını gerçek hayatta daha görünür hale getiriyor.
Uygulamanın mevcut sürümü 10.8.0 olarak görünüyor ve Android tarafında en az 7.0 sürümünü gerektiriyor. Bu bilgi, eski bir Android telefonda uygulamayı kullanmayı planlayanlar için özellikle önemli. Telefonu güncel olmayan bir kullanıcı, kurulumdan önce işletim sistemi uyumluluğunu kontrol etmeli. iOS veya Android’de deneyimin aynı görüneceğini varsaymak da doğru olmaz; ekran düzeni ve gezinme alışkanlığı işletim sistemine göre değişebilir.
Günlük hayatta en iyi çalıştığı senaryo
Uygulamanın en iyi uyduğu senaryoyu, gün içinde birkaç kez finans kontrolü yapan fakat bunun için şubeye veya bilgisayara gitmek istemeyen bir kullanıcı profili oluşturuyor. Mesela ayın belirli günlerinde düzenli ödemeleri olan bir kişi düşünelim. Ödeme zamanı yaklaşırken hesabını telefondan kontrol eder, önceki hareketleri gözden geçirir ve işlemi tamamlamadan önce tutar ile alıcı bilgilerini dikkatle karşılaştırır.
Ben böyle bir durumda uygulamanın hızından çok, kontrolün tek yerde toplanmasını değerli buluyorum. Kullanıcı farklı kanallarda dağınık bir arama yapmak yerine, bankacılık işini telefonundaki tanıdık akış üzerinden yürütüyor. İşlem sonrasında hesabı yeniden kontrol etmek de aynı kanal içinde yapılabildiği için, “işlem gerçekleşti mi?” belirsizliği azalıyor.
Bir başka gerçekçi senaryo, şehir dışında bulunan bir kullanıcının hesabını takip etmesi. Şubeye ulaşmanın zor olduğu bir günde hesap hareketlerini kontrol etmek veya bankacılık ihtiyacını ertelememek, mobil uygulamanın asıl değerini ortaya çıkarıyor. Ancak burada internet bağlantısının ve telefonun güvenliğinin önemi artıyor. Ortak kullanılan bir cihazda oturum açık bırakmak veya güvenilmeyen bir ağ üzerinden hassas işlemler yapmak, uygulamanın kolaylığını güvenlik riskiyle gölgeleyebilir.
Bu nedenle ben uygulamayı kullanırken telefon kilidini aktif tutmayı, işlem tamamlandıktan sonra oturumu kapatmayı ve bildirimlerde görünen finansal bilgileri çevredeki kişilerin okuyabileceği şekilde bırakmamayı tercih ederim. Bunlar uygulamanın özel bir özelliği değil; mobil bankacılığın doğasında bulunan ve kullanıcı sorumluluğu gerektiren temel alışkanlıklar.
Katılım bankacılığı bağlamında doğru beklenti
Ziraat Katılım’ı değerlendirirken onu yalnızca genel amaçlı bir para yönetimi uygulaması gibi düşünmemek gerekiyor. Geliştiricisi Ziraat Katılım Bankası A.Ş. olduğu için uygulama, bu bankanın müşterileri açısından anlam kazanıyor. Benim görüşüm, bankanın mevcut müşterisinin mobil kanala geçişini kolaylaştırdığı yönünde. Buna karşılık başka bir bankanın müşterisiyseniz, sırf uygulamanın yüksek puanı nedeniyle indirmenin size doğrudan fayda sağlaması beklenmez.
Katılım bankacılığına yeni ilgi duyan bir kullanıcı için uygulama, bankanın mobil yüzünü tanımaya yardımcı olabilir; fakat karar vermeden önce bankanın hesap türlerini, işlem mantığını ve kendisine uygun hizmetleri ayrıca araştırmak gerekir. Bir uygulama arayüzü, bankacılık modelinin bütün ayrıntılarını tek başına açıklamaz. Ben bu nedenle Ziraat Katılım’ı, bankayı seçme kararının yerine geçen bir araç değil, bankayla kurulan ilişkinin günlük kullanım tarafı olarak görüyorum.
Bu ayrım, uygulamanın kimler için iyi bir seçim olduğunu da netleştiriyor. Ziraat Katılım müşterisiyseniz veya bu bankayla çalışmayı planlıyorsanız, mobil erişim sizin için anlamlı bir kolaylık olabilir. Farklı bankaları tek ekranda birleştiren bağımsız bir finans takip aracı arıyorsanız, bu uygulamanın amacı o değil. Böyle bir ihtiyaca sahip kullanıcı, bankacılık uygulamasından çok çoklu hesap takibine odaklanan başka bir çözümden daha fazla fayda görebilir.
Güçlü tarafın bedeli: mobil kolaylık her şeyi çözmüyor
Benim açımdan en belirgin sınırlama, uygulamanın banka ilişkisine bağlı olması. Uygulama, Ziraat Katılım ile yürütülen işlemleri mobil hale getirmede anlamlı; fakat farklı bankalardaki hesapları ortak bir görünümde toplamak isteyen biri için doğal bir merkez oluşturmuyor. Bu, uygulamanın başarısızlığı değil, tasarım amacının sınırı. Kullanıcı ihtiyacını doğru tanımlamazsa, iyi çalışan bir bankacılık uygulamasından yanlış beklentiye girebilir.
İkinci dikkat edilmesi gereken nokta, mobil işlemlerin hızının bazen kullanıcıyı fazla aceleci davranmaya itmesi. Telefonda birkaç dokunuşla ilerlemek rahat olsa da para transferi, alıcı bilgisi ve tutar kontrolü gibi adımlarda hız yerine doğruluk öncelikli olmalı. Ben özellikle tanımadığım bir alıcıya işlem yaparken son onay ekranını tekrar okumadan ilerlemem. Bu yaklaşım, uygulamanın kullanımını biraz yavaşlatıyor; fakat finansal işlemlerde bu yavaşlık gereksiz değil.
Üçüncü trade-off ise ekranın küçük olması. Bilgisayarda daha geniş bir görünüm isteyen, aynı anda çok sayıda bilgiyi karşılaştıran veya uzun işlem geçmişini inceleyen kullanıcılar mobil ekranı sınırlı bulabilir. Ben kısa kontroller ve günlük işlemler için telefonu daha pratik görüyorum; detaylı bir finans incelemesi gerektiğinde ise büyük ekranın rahatlığına ihtiyaç duyulabileceğini düşünüyorum.
Uygulamanın yaş derecelendirmesi PEGI 3. Bu ifade, uygulamanın içerik açısından geniş bir yaş kitlesine uygun görüldüğünü anlatıyor; ancak finansal işlem yapma sorumluluğu ile içerik yaş derecelendirmesini birbirine karıştırmamak gerekir. Küçük yaştaki bir kişinin uygulamayı kullanabilmesi, banka hesabı veya finansal işlem yetkisine otomatik olarak sahip olduğu anlamına gelmez. Bu tür konularda hesap sahibi ve yasal sorumluluklar belirleyicidir.
Kimler en fazla faydayı görür?
Benim değerlendirmeme göre uygulamadan en fazla faydayı, Ziraat Katılım hesabını düzenli kontrol eden ve bankacılık işlerini telefondan yürütmek isteyen kullanıcılar görüyor. Özellikle şubeye gitmeyi yalnızca zorunlu durumlara bırakmak isteyen, gün içinde hesabını kontrol eden ve işlemlerini tek bir mobil kanalda tutmayı tercih eden kişiler için mantıklı bir seçenek.
Finansal alışkanlıklarını yeni düzene sokmaya çalışan kullanıcılar da uygulamadan yararlanabilir. Buradaki kazanç, otomatik olarak iyi bütçe yapmak değil; hesap hareketlerini görmeyi kolaylaştırmak. Ben uygulamayı bu amaçla kullanacak kişiye, haftanın belirli günlerinde kısa bir hesap kontrolü yapmasını öneririm. Böylece uygulama yalnızca para gönderilen bir ekran olmaktan çıkar, kişinin finansal durumunu takip ettiği düzenli bir araca dönüşür.
Telefonuyla bankacılık işlemi yapmaya mesafeli duran kullanıcılar için ise geçişin yavaş yapılması daha doğru. Önce hesap görüntüleme gibi düşük riskli kontrollerle alışmak, daha sonra diğer bankacılık işlerine geçmek güven hissini artırabilir. Her işlemi ilk günden mobil kanala taşımak zorunlu değil. Uygulamanın avantajı, kullanıcının ihtiyaç duyduğu kadarını seçebilmesi.
Buna karşılık farklı bankalardaki hesaplarını birlikte izlemek isteyen, ileri düzey bütçe analizi arayan veya bankacılık kararlarını yalnızca mobil uygulama üzerinden vermek istemeyen kişiler için başka araçlar daha uygun olabilir. Aynı şekilde, telefonunun işletim sistemi eskiyse ya da cihazını güvenli tutamayacağını düşünüyorsan, mobil bankacılığın rahatlığından önce cihaz güvenliğini çözmek gerekir.
Kurulumdan önce ve ilk kullanımdan sonra bilmeniz gerekenler
Uygulama 30 Ocak 2017 tarihinde yayımlandı ve bugün hâlâ Ziraat Katılım’ın mobil bankacılık seçeneği olarak kullanılıyor. Ben bu geçmişi, uygulamanın kısa süreli bir deneme ürünü olmaktan ziyade zaman içinde sürdürülen bir kanal olduğuna dair olumlu bir işaret olarak görüyorum. Yine de eski bir telefona sahip kullanıcı için asıl pratik soru, cihazın Android 7.0 gereksinimini karşılayıp karşılamadığı.
Kurulumdan sonra ilk iş olarak uygulama içindeki hesap ve işlem ekranlarını tanımak, daha sonra sık kullanacağınız bölümlere alışmak iyi bir başlangıç olur. Bildirimleri tamamen kapatmak yerine, telefonun kilit ekranında hassas bilgilerin görünmesini istemiyorsanız cihazın bildirim gizliliği ayarlarını ayrıca gözden geçirmenizi öneririm. Böylece bankacılık uyarılarını takip ederken bilgilerin çevrede görünme ihtimalini azaltabilirsiniz.
Bir işlem sırasında bağlantı kesilirse aynı işlemi hemen tekrar göndermek yerine önce hesap hareketini ve işlem durumunu kontrol etmek de önemli bir alışkanlık. Mobil bankacılıkta kullanıcıların sık yaptığı hatalardan biri, ekran yanıt vermediğinde işlemin gerçekleşmediğini varsayarak tekrar denemek. Ben böyle bir durumda birkaç saniye bekleyip önce sonucu doğrulamayı daha güvenli buluyorum.
Uygulamanın ortalama puanı 4,8 ve toplam değerlendirme hacmi yaklaşık 14 bin puanlama ile 3,2 bin inceleme seviyesinde. Bu göstergeler, kullanıcı memnuniyetinin genel olarak yüksek olduğuna işaret ediyor; fakat her mobil bankacılık deneyiminde olduğu gibi telefon modeli, bağlantı kalitesi ve kişinin bankacılık alışkanlıkları sonucu etkileyebilir. Yüksek ortalama, sizin bütün ihtiyaçlarınızı kesin olarak karşılayacağı anlamına gelmez.
Benim kararım
Benim net görüşüm şu: Ziraat Katılım müşterisiyseniz, bu uygulama bankacılık işlerini telefona taşımak için denenmeye değer. En büyük katkısı, finansal işlemleri daha erişilebilir hale getirmesi ve hesap kontrolünü günlük hayata yaklaştırması. Ben onu özellikle düzenli hesap takibi, mobil erişim ve temel bankacılık akışını tek yerde tutma açısından başarılı buluyorum.
Uygulamanın ücretsiz olması, 1 milyonun üzerindeki kurulum sayısı ve güçlü kullanıcı puanı karar vermeyi kolaylaştıran unsurlar. Ancak bunlar tek başına seçim nedeni olmamalı. Önce Ziraat Katılım ile olan bankacılık ihtiyacınızı, telefonunuzun uyumluluğunu ve mobil işlemlerde kendinizi ne kadar rahat hissettiğinizi düşünün. Uygulamanın asıl gücü, zaten bu bankayla çalışan kişinin günlük işlerini sadeleştirmesinde yatıyor.
Benim için sonuç dengeli: Ziraat Katılım, şubeye gitmeden bankacılık kontrolünü elinde tutmak isteyen kullanıcıya pratik ve erişilebilir bir mobil kanal sunuyor. Buna karşılık çoklu banka takibi, geniş ekranlı finans analizi veya bankadan bağımsız bütçe yönetimi arayanların farklı bir araca bakması daha doğru. İhtiyacınız bu uygulamanın merkezindeki yetenekle örtüşüyorsa, günlük finans rutininizde gerçekten işe yarayan bir yardımcıya dönüşebilir.
Artıları
- Katılım bankacılığına uygun faizsiz finansman ve yatırım seçenekleri sunar.
- Mobil uygulama üzerinden para transferleri ve fatura ödemeleri kolayca yapılabilir.
- Şube ve ATM bilgilerine uygulama içinden hızlıca ulaşılabilir.
- Bildirimlerle hesap hareketleri ve işlem durumları takip edilebilir.
- Ziraat markasının yaygın hizmet ağı, günlük bankacılıkta avantaj sağlar.
Eksileri
- Bazı gelişmiş işlemler için şubeye gitmek gerekebilir.
- Uygulama deneyimi cihaz ve işletim sistemi sürümüne göre değişebilir.
- Katılım ürünlerinin koşulları yeni kullanıcılar için karmaşık gelebilir.
- Her bölgede ATM ve şube erişimi aynı düzeyde olmayabilir.
- Yoğun saatlerde müşteri hizmetlerine ulaşmak zaman alabilir.
Ziraat Katılım hakkında sıkça sorulan sorular
Ziraat Katılım uygulaması nedir ve hangi işlemler yapılabilir?
Ziraat Katılım mobil uygulaması, Ziraat Katılım müşterilerinin bankacılık işlemlerini telefon veya tablet üzerinden gerçekleştirmesine yardımcı olur. Hesap ve bakiye görüntüleme, para transferi, fatura ve kurum ödemeleri, kart işlemleri, finansman bilgileri ve hesap hareketlerini takip etme gibi temel özellikler sunar. Kullanılabilir menüler, müşteri türüne ve güncel uygulama sürümüne göre değişebilir.
Ziraat Katılım mobil uygulamasını kullanmak için müşteri olmak gerekir mi?
Uygulamanın tüm bankacılık özelliklerinden yararlanabilmek için genellikle Ziraat Katılım’da müşteri kaydınızın ve aktif dijital bankacılık erişiminizin bulunması gerekir. Bazı bilgilendirici ekranlar giriş yapmadan görüntülenebilir; ancak hesap bilgileri, para transferleri ve kart işlemleri gibi kişisel hizmetler için kimlik doğrulama istenir. İlk giriş veya aktivasyon sırasında banka tarafından belirtilen kayıt adımlarını tamamlamanız gerekebilir.
Ziraat Katılım uygulaması güvenli mi, giriş yaparken nelere dikkat edilmelidir?
Uygulama, mobil bankacılık işlemleri için şifre, tek kullanımlık doğrulama kodu ve cihaz güvenliği gibi yöntemlerden yararlanabilir. Yine de uygulamayı yalnızca resmi mağazalardan indirmeniz, telefonun işletim sistemini güncel tutmanız ve giriş bilgilerinizi kimseyle paylaşmamanız önemlidir. Ortak veya güvenilmeyen Wi-Fi ağlarında işlem yapmaktan kaçının; şüpheli bildirimleri bankanın resmi kanallarından doğrulayın.
Ziraat Katılım uygulamasından para transferi ve ödeme işlemleri yapılabilir mi?
Evet, uygun hesap ve yetkilendirmelere sahip müşteriler uygulama üzerinden havale, EFT veya FAST gibi para transferi seçeneklerini kullanabilir. Fatura, vergi, eğitim ve benzeri kurum ödemeleri de desteklenen hizmetler arasında yer alabilir. İşlem türüne, saatine, tutarına ve alıcı bankaya göre ücret, limit veya onay koşulları değişebileceğinden transferi tamamlamadan önce ekrandaki bilgileri dikkatle kontrol etmeniz gerekir.
Ziraat Katılım uygulamasını indirmeden önce telefon uyumluluğu ve ücretler hakkında ne bilinmeli?
Uygulamayı indirmeden önce Android veya iOS cihazınızın işletim sistemi sürümünün mağazada belirtilen gereksinimleri karşıladığını kontrol etmelisiniz. Uygulamanın kendisi çoğunlukla ücretsiz sunulsa da mobil veri kullanımı, para transferleri, kart işlemleri veya diğer bankacılık hizmetleri için banka tarafından ücret ve limit uygulanabilir. Güncel koşulları indirme sayfasından ve Ziraat Katılım’ın resmi ücret tarifesinden incelemeniz en doğru yaklaşım olacaktır.

Ziraat Katılım
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan musteri.memnuniyeti@ziraatkatilim.com.tr üzerinden iletişime geçin, http://www.ziraatkatilim.com.tr/ adresini ziyaret edin veya https://www.ziraatkatilim.com.tr/gizlilik-politikasi sayfasını inceleyin.










